Pix parcelado: o que é, como funciona e quanto custa
Entenda o Pix parcelado: você parcela, quem recebe leva tudo na hora e o banco cobra juros. Veja como funciona, os riscos e o que conferir antes de usar.
Neste artigo
O Pix parcelado permite pagar um Pix em várias vezes, mas não é um parcelamento sem custo. Funciona como um crédito: quem recebe o Pix leva o valor inteiro na hora, e o banco de quem paga cobra o dinheiro de volta em parcelas, com juros. Por isso, antes de tocar em “parcelar”, vale entender quanto isso custa de verdade.
Este guia explica como a modalidade funciona, o que o Banco Central decidiu sobre ela, o que os bancos já mostraram de condições e o que conferir na tela antes de confirmar.
O que é o Pix parcelado
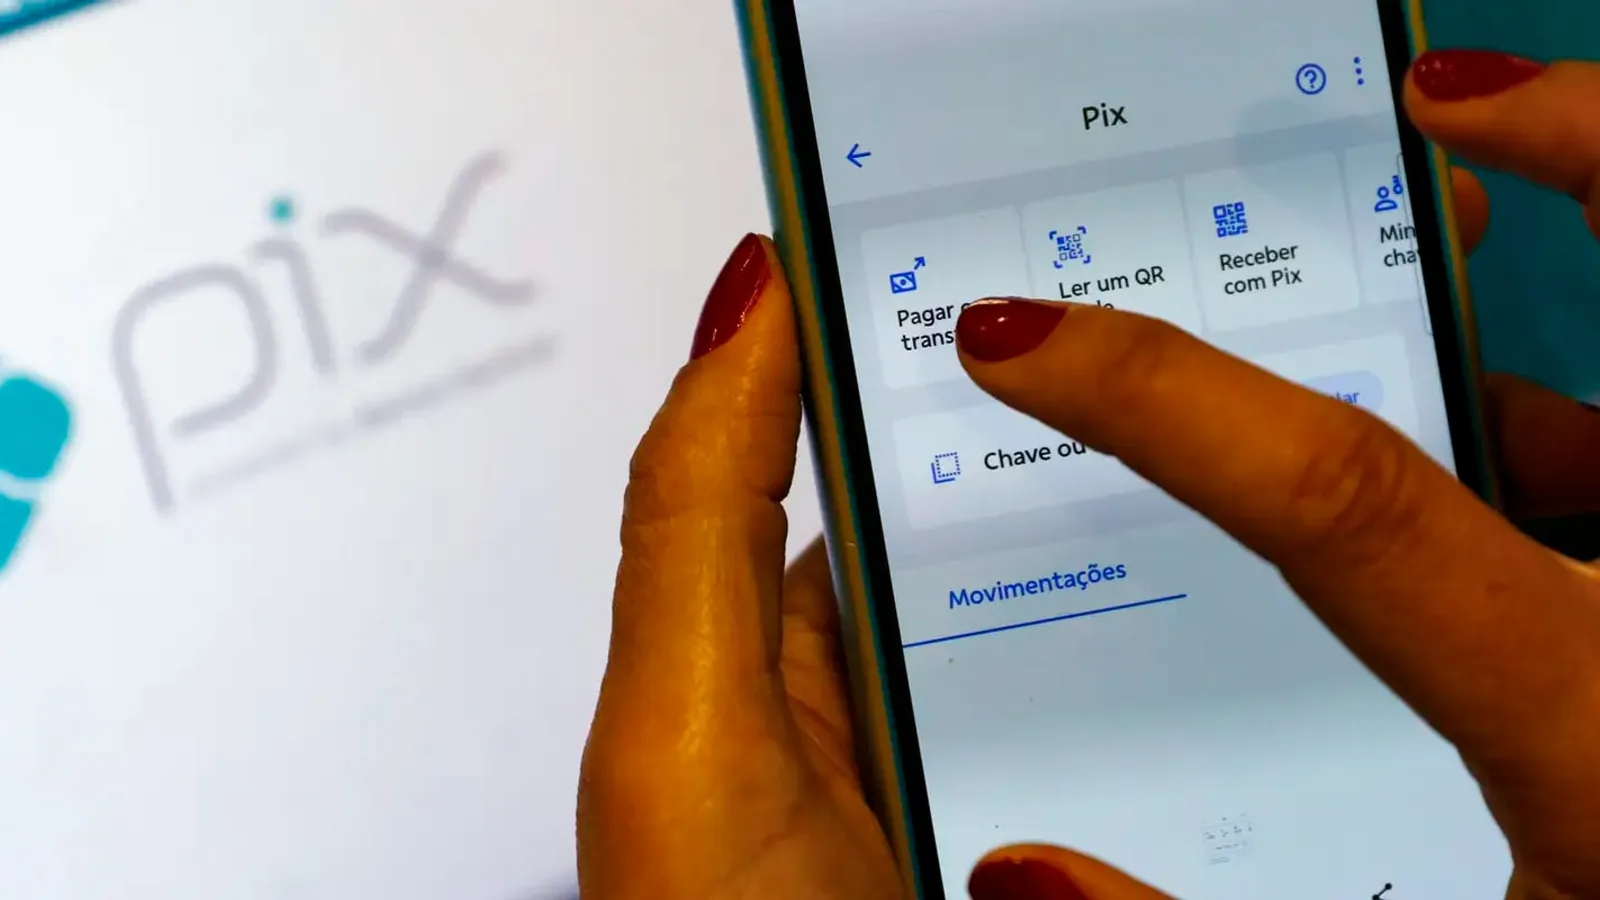
Na prática, o Pix parcelado é uma linha de crédito embutida no momento do pagamento. Em vez de usar o saldo da conta, você escolhe pagar com um limite de crédito e divide o valor em parcelas. A instituição financeira informa as condições antes da confirmação.
Duas coisas costumam confundir:
- Quem recebe não parcela nada. O valor cai integralmente, no mesmo instante de qualquer Pix.
- Quem paga assume uma dívida. Os juros contam desde o primeiro dia, e o custo total aparece na tela antes da confirmação.
O que o Banco Central decidiu
O Banco Central chegou a preparar regras próprias para o Pix parcelado, com lançamento previsto para setembro de 2025, depois adiado para outubro e novembro. Em 4 de dezembro de 2025, durante um encontro do Fórum Pix, em Brasília, o BC decidiu desistir de regulamentar a modalidade, segundo a Agência Brasil.
Um detalhe importante: o BC proibiu o uso do nome “Pix Parcelado” em produtos. Nomes parecidos, como “Pix no crédito” ou “Parcele no Pix”, continuam permitidos. Por isso, o recurso aparece com nomes diferentes de banco para banco.
Quanto custa: o que as fontes mostram
Os juros variam muito de banco para banco. Veja os números publicados pela imprensa, que são de datas diferentes e servem só de referência:
| Banco | Condição divulgada | Data da fonte |
|---|---|---|
| Nubank | Até 12 parcelas, com juros a partir de 1,99% (lançamento do “Pix no crédito”) | julho de 2022 |
| Nubank | Exemplo de R$ 100 pagos em parcela única: R$ 106,33 (6,3% ao mês) | fevereiro de 2024 |
| Itaú (Iti) | Exemplo de R$ 100: R$ 104,49 (4,49% ao mês) | fevereiro de 2024 |
| Inter | De 3,49% a 9,99% ao mês | fevereiro de 2024 |
Em dezembro de 2025, a Agência Brasil descreveu o custo típico da modalidade como cerca de 5% ao mês de juros, com Custo Efetivo Total (CET) chegando perto de 8% ao mês. Esses números não são taxas atuais de nenhum banco específico: consulte sempre a simulação no seu aplicativo.
O caso da Caixa
Em 3 de setembro de 2026, a Agência Brasil informou que a Caixa passou a oferecer o parcelamento de Pix e transferências para pessoas físicas, contratado como crédito no momento da transação. As regras divulgadas:
- valores de R$ 300 a R$ 50 mil;
- pagamento em até 12 meses;
- juros variam conforme o relacionamento do cliente com o banco;
- é preciso ter limite de crédito disponível e a versão mais recente do aplicativo.
Antes de confirmar, o aplicativo mostra a taxa de juros, o valor das parcelas, o Custo Efetivo Total (CET) e o IOF.
Pix parcelado ou cartão de crédito: qual a diferença
| Ponto | Pix parcelado | Compra parcelada no cartão |
|---|---|---|
| Quem recebe | Leva o valor integral na hora | Normalmente recebe do cartão em prazos definidos pelo contrato com a maquininha |
| Juros para o pagador | Cobrados desde o início, definidos pelo banco | Podem ser zero, se a loja parcelar sem juros |
| Regra | Sem norma específica do BC para o produto | Regras já conhecidas do cartão |
| Cobrança | Em geral, no app do banco que concedeu o crédito | Na fatura do cartão |
Pontos em que a diferença pesa no bolso: quando a loja oferece parcelamento sem juros no cartão, ele costuma sair mais barato que parcelar o Pix. O Pix parcelado só faz sentido se você comparou o CET e não tem uma alternativa mais barata.
Riscos de usar sem planejar
A educadora financeira Cintia Senna, ouvida pelo InfoMoney em 2024, apontou que é difícil o usuário “racionalizar a decisão” no momento do pagamento. O maior risco é a inadimplência: parcelas com juros se somam às demais contas e podem impedir o pagamento integral da fatura.
O que conferir antes de confirmar
- O CET, não só os juros. O Custo Efetivo Total inclui IOF e outras cobranças.
- O valor total a pagar. Some as parcelas e compare com o valor original.
- Alternativas. Parcelamento sem juros no cartão, desconto para pagar à vista ou pagar com o saldo.
- A data de vencimento das parcelas e se há desconto na antecipação (alguns bancos informam essa opção).
- Seu limite. Veja quanto do limite de crédito será consumido.
Se tiver dúvida sobre outras proteções do Pix, veja também os golpes do Pix mais comuns e como se proteger e as novas regras do Pix até 2027.
Resumo
- Pix parcelado é crédito: quem paga parcela com juros; quem recebe leva tudo na hora.
- O Banco Central desistiu de regular o produto em 4 de dezembro de 2025 e proibiu apenas o nome “Pix Parcelado”.
- Cada banco define taxas e prazos; as fontes citam desde 1,99% até cerca de 5% ao mês de juros, e o CET pode chegar perto de 8% ao mês.
- A Caixa oferece o serviço desde setembro de 2026, de R$ 300 a R$ 50 mil, em até 12 meses.
- Compare sempre o CET com alternativas antes de confirmar.
Fontes consultadas